銀行の口座を新しく作ると、いくらもらえるのか。
預けたお金に、どれだけ金利がつくのか。
ポイ活・家計データ研究所は、個人口座数の多い銀行10行について、
「2021年1月から2026年9月までの5年間で「新しいお客を集めるための特典」と「すでに口座を持つ人向けの金利・還元」がどう変わったか」を、公開情報から整理しました。
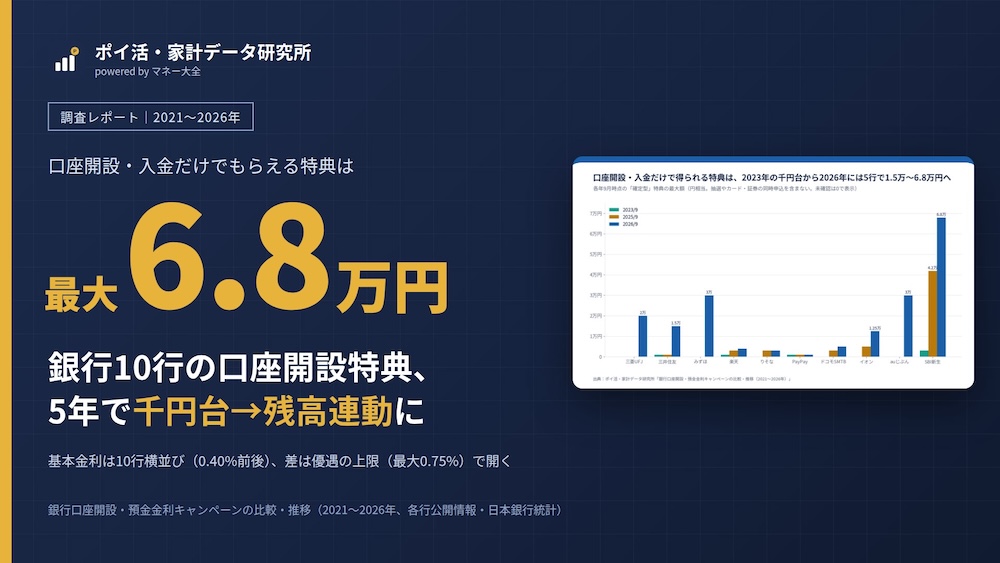
結論から言うと、口座を開いてお金を入れるだけでもらえる特典は、金利がほぼゼロだった時期の1,000〜2,000円相当から、2026年9月には最大68,000円(SBI新生銀行)まで増えました。
一方、普通預金の基本金利は10行ともほぼ同じ水準です。
差がつくのは、証券口座との連携や給与受け取りなどの条件を満たしたときの「優遇後の上限」(最大0.75%)でした。
調査概要
| 項目 | 内容 |
|---|---|
| 調査名 | 銀行口座開設・預金金利キャンペーンの比較・推移(2021〜2026年) |
| 調査主体 | ポイ活・家計データ研究所 |
| 手法 | デスクリサーチ(各行の公式お知らせ・プレスリリース・過去ページ・日付付きの比較記事、日本銀行の統計) |
| 対象 | 個人口座数の多い銀行10行(三菱UFJ・三井住友・みずほ・楽天・りそな・PayPay・ドコモSMTBネット・イオン・auじぶん・SBI新生) |
| 期間 | 2021年1月〜2026年9月(毎年9月時点の状況を6回分比較) |
| 情報の取得日 | 2026年9月27日 |
対象10行と選定基準
対象は、各行が公表している個人口座数(公表がない行は個人顧客数)の多い順に10行を選びました。
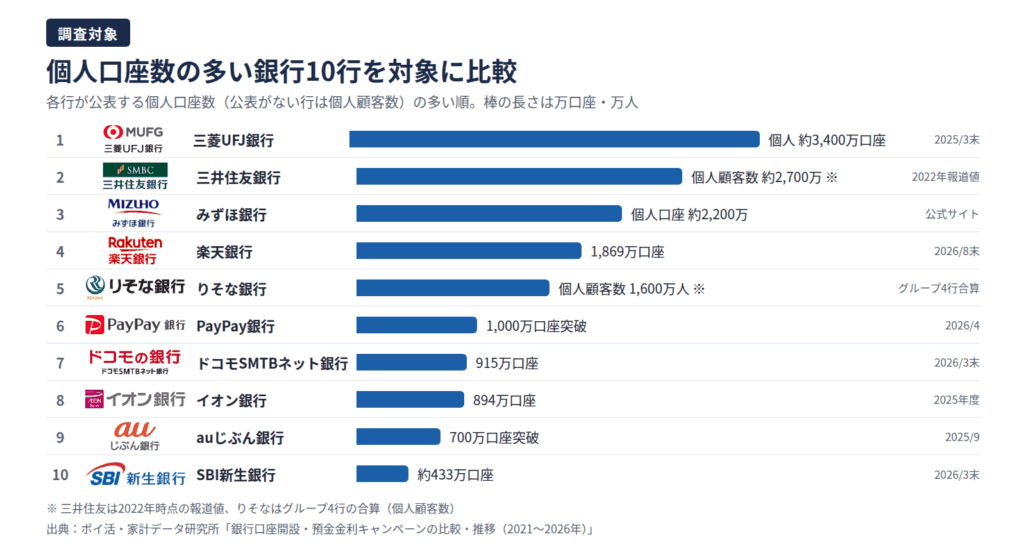
| 銀行 | 個人口座数(公表値) | 時点 |
|---|---|---|
| 三菱UFJ銀行 | 個人 約3,400万口座 | 2025年3月末 |
| 三井住友銀行 | 個人顧客数 約2,700万(2022年時点の報道値) | 2022年 |
| みずほ銀行 | 個人口座 約2,200万 | 公式サイト |
| 楽天銀行 | 1,869万口座 | 2026年8月末 |
| りそな銀行 | 個人顧客数 1,600万人(グループ4行の合算) | 公式サイト |
| PayPay銀行 | 1,000万口座突破 | 2026年4月 |
| ドコモSMTBネット銀行(旧住信SBIネット銀行) | 915万口座 | 2026年3月末 |
| イオン銀行 | 894万口座 | 2025年度 |
| auじぶん銀行 | 700万口座突破 | 2025年9月 |
| SBI新生銀行 | 約433万口座 | 2026年3月末 |
- ゆうちょ銀行(通常貯金 約1億2,000万口座)は口座数では首位ですが、口座開設キャンペーンや証券口座との連携による金利優遇をほとんど行っておらず、今回の比較項目のほとんどが「該当なし」になるため対象外としました。
- 地方銀行は対象外としました。次点はセブン銀行(350万口座)です。
- 三井住友銀行は、2023年3月に始まった「Olive」以降はOliveの特典を中心に、それ以前は三井住友銀行本体の特典(SMBCデビット、SMBCポイントパックなど)を見ています。
期間と金利の「局面」
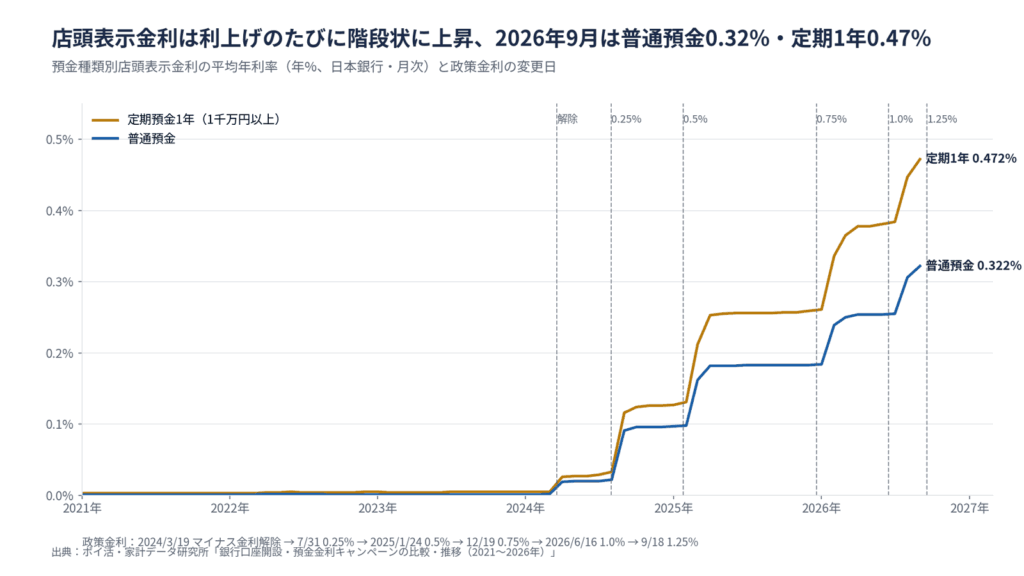
この5年間は、日本銀行の政策金利が「マイナス」から「1.25%」まで段階的に上がった期間にあたります。
本記事では、政策金利が変わった日を区切りにして期間を6つに分け、それぞれを「局面」と呼びます。
銀行の特典や金利が、金利の段階ごとにどう変わったかを見るためです。
| 局面 | 期間 | 政策金利 | 普通預金の平均店頭表示金利 |
|---|---|---|---|
| マイナス金利期 | 2021/1〜2024/2 | −0.1% | 0.001〜0.002% |
| 解除直後 | 2024/3〜2024/7 | 0〜0.1%(2024/3/19解除) | 0.019〜0.020% |
| 0.25%期 | 2024/8〜2025/2 | 0.25%(2024/7/31) | 0.091〜0.098% |
| 0.5%期 | 2025/3〜2026/1 | 0.5%(2025/1/24) | 0.162〜0.184% |
| 0.75%期 | 2026/2〜2026/7 | 0.75%(2025/12/19) | 0.239〜0.255% |
| 1.0〜1.25%期 | 2026/8〜 | 1.0%(2026/6/16)→1.25%(2026/9/18) | 0.306〜0.322% |
表の右端は、日本銀行が公表している「店頭表示金利」の全国平均です。
これは業態ごとの平均値で、各行のキャンペーン金利や優遇金利は含まれていません。
本記事ではこの統計を「世の中の金利水準がどの段階にあるか」を示す物差しとして使い、各行の実際の金利や特典は個別に調べました。
集計の考え方
銀行の施策を、次の2つに分けて見ています。
- 新しい顧客を集める施策:
・口座開設キャンペーンの特典額と条件
・入金額に応じた特典
・紹介プログラムの報酬
・新規口座開設者だけが使える定期預金キャンペーン etc. - すでに口座を持つ既存顧客向けの施策:
・普通預金の基本金利
・証券口座との連携や取引条件による優遇金利
・ステージ制(ATM・振込の無料回数)の改定
・デビットカードの還元率
・既存の口座でも使える定期預金キャンペーン etc.
また、口座開設特典の「最大〇〇円相当」は、銀行によって計算のしかたが違います。
クレジットカードや証券口座の同時申込、抽選の当選まで含めた額を示す銀行もあれば、口座の入金だけで確実にもらえる額だけを示す銀行もあります。
そこで本記事では、抽選やカード・証券・通信の同時申込を除き、銀行口座の開設・入金・給与受取・口座振替・デビット利用だけで、もれなくもらえる最大額を当研究所で計算し、「確定型」と呼んで区別しています。
各行が表示する合算の最大額は「合算最大額」として別に示します。
サマリ(7つの発見)
- 基本金利は10行ともほぼ同じ。差がつくのは「優遇後の上限」。
2026年9月の基本金利は0.40%前後に横並び。
優遇をすべて受けたときの上限はauじぶん0.75%、楽天0.74%、PayPay0.7%相当、SBI新生0.55%。大手4行とイオンには上乗せの仕組みがない - 口座開設特典は「お金を入れたか」から「いくら預けたか」で決まるように。
千円台の相場が、残高10万円で1万〜1.5万円、30万円で3万円、1,000万円で3〜5万円の階段型に変わった - 大手行が2025〜26年に初めて本格的に参入。
みずほ最大50,000円相当、三菱UFJ最大20,000円、三井住友Olive合算76,400円相当。
りそなだけは口座単体の特典を置いていない - 既存顧客向けの金利は「メイン口座として使っているか」で決まる。
給与受取・口座振替・デビット利用・通信契約で上乗せ。
楽天とPayPayは優遇が適用される残高の上限も広げた - 定期預金キャンペーンの金利は0.15%から1.2〜1.95%へ。
既存の口座でも使える金利は各行ほぼ同じになり、差別化は「新規限定」や「条件付き」へ。
大手行はポイント上乗せ型で参入 - デビット還元と手数料は二極化。
ドコモSMTBは最大2.5%(dカード引落で4.5%)、PayPayは0%に廃止。
2021〜23年の「引き締め」から、2024年以降は「作り直し」へ - 銀行の動きは、政策金利より1段階遅れて出てくる。
優遇金利の作り直しや紹介制度の常設化は0.5%期(2025年)に集中し、特典額のピークは1.0%に達した後の2026年夏〜秋
発見1:基本金利は横並び、差は「優遇の上限」で開く
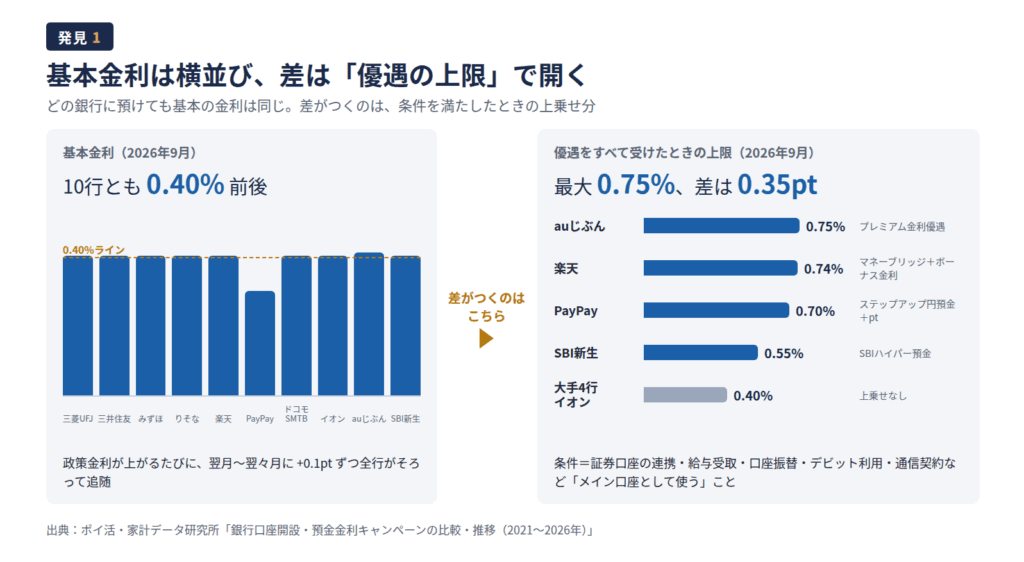
ひとことで言うと、「どの銀行に預けても基本の金利は同じ。差がつくのは条件を満たしたときの上乗せ分」です。
基本金利は+0.1ポイント刻みで全行がそろって動く
普通預金の基本金利は、政策金利が上がるたびに、翌月〜翌々月の月初に+0.1ポイントずつ引き上げる動きが10行で定着しています。
2026年9月時点では、9行が0.40〜0.41%、PayPay銀行だけが0.30%(残高に応じて金利が上がる「ステップアップ円預金」の通常分)です。ネット銀行と大手行で、基本金利の差は事実上ありません。
| 銀行 | 解除対応(初回) | 0.25%対応 | 0.5%対応 | 0.75%対応 | 1.0%対応 | 1.25%対応(予定) |
|---|---|---|---|---|---|---|
| 三菱UFJ | 2024/3/21 0.02% | 2024/9/2 0.10% | 2025/3/3 0.20% | 2026/2/2 0.30% | 2026/8/3 0.40% | 2026/11/2 0.50% |
| 三井住友 | 2024/4/1 0.02% | 2024/8/6 0.10% | 2025/3/17 0.20% | 2026/2/2 0.30% | 2026/8/3 0.40% | 2026/11/2 0.50% |
| みずほ | 2024/4/1 0.02% | 2024/9/2 0.10% | 2025/3/3 0.20% | 2026/2/2 0.30% | 2026/8/3 0.40% | 2026/11/2 0.50% |
| りそな | 2024/4/1 0.02% | 2024/9/2 0.10% | 2025/3/3 0.20% | 2026/2/2 0.30% | 2026/8/3 0.40% | 2026/11/2 0.50% |
| 楽天 | 据置(0.02%) | 2024/9/1 0.10% | 2025/3/1 0.20% | 2026/2/1 0.30% | 2026/8/3 0.40% | 2026/11/2 0.50% |
| PayPay | 2024/4/1 0.03% | 2024/10/1 0.10% | 2025/3/1 0.20% | 据置 | 2026/8/1 0.30% | 2026/11/1 0.40% |
| ドコモSMTB | 2024/4/1 0.02% | 2024/10/1 0.10% | 2025/3/3 0.20% | 2026/2/2 0.30% | 2026/8/3 0.40% | 2026/10/1 0.50% |
| イオン | 2024/5/1 0.02% | 2024/10/1 0.10% | 2025/3/1 0.20% | 2026/3/1 0.30% | 2026/9/1 0.40% | 未確認 |
| auじぶん | 2024/4/1 0.03% | 2024/10/1 0.11% | 2025/3/1 0.21% | 2026/2/1 0.31% | 2026/8/1 0.41% | 2026/11/1 0.51% |
| SBI新生 | 2024/3 0.03% | 2024/9/2 0.11% | 2025/3/3 0.21% | 2026/1/9 0.30% | 2026/7/10 0.40% | 2026/10/13 0.50% |
例外は2行です。
楽天銀行はマイナス金利の時期にも0.02%を保っていたため、解除時には金利を変えませんでした。
PayPay銀行は2026年に基本金利を「ステップアップ円預金」にまとめ、全員一律の引き上げではなく、残高の段階ごとに上限を引き上げる方式に変えています。
差がつくのは「優遇をすべて受けたときの上限」
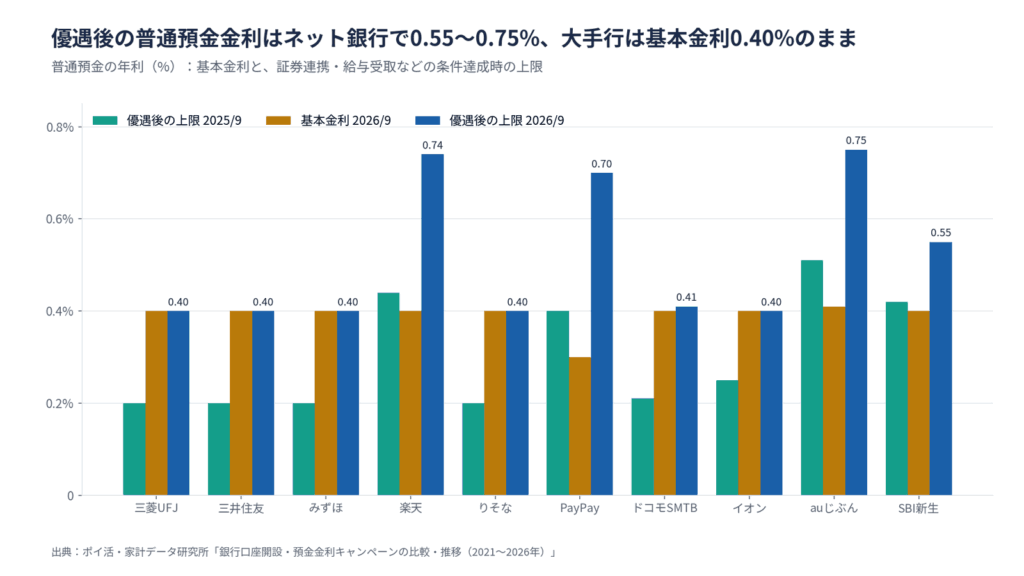
2026年9月時点で、条件を満たしたときの普通預金金利の上限は、auじぶん0.75%、楽天0.74%、PayPay0.7%相当、SBI新生0.55%(SBIハイパー預金)です。
一方、大手4行とイオン銀行は基本金利0.40%のままで、証券口座との連携や給与受取による上乗せの仕組みを持っていません。
三井住友銀行だけは、2026年2〜3月の期間限定でOlive開設者に0.8%相当(Vポイントによる上乗せ)を提供しました。
- 楽天銀行:
マネーブリッジ(楽天証券との連携)に、ボーナス金利(給与受取・口座振替・デビット・楽天カード・楽天モバイル)を足して最大0.74% - auじぶん銀行:
じぶんプラスの最上位ステージ向け「プレミアム金利優遇」(2025年10月〜)で0.75%。11月には0.85%へ - PayPay銀行:
残高に応じて金利が上がる「ステップアップ円預金」で最大0.6%+ポイント0.1%相当(11月から0.7%+0.1%) - SBI新生銀行:
SBI証券と連携した「SBIハイパー預金」(2025年9月開始)で0.55%。残高は11か月で1.5兆円・66万口座
研究所の見解
基本金利で差をつけない動きは、各行が「金利競争はしない」と決めている結果だと見ています。
預金全体に金利を上乗せするとコストが大きく、横並びで追随するだけなら他行に見劣りしません。
そのかわり、各行は「条件付きの上乗せ」に力を入れています。
条件を満たす人は、証券口座を持っていたり給与を受け取っていたりと、その銀行をメインで使っている人です。
銀行から見れば、上乗せの対象を「残ってくれる人」に絞れるため、コストに対して効果が出やすい設計です。
預ける側の視点では、「どの銀行が高いか」ではなく「自分が条件を満たせる銀行はどこか」で金利が決まる時代になった、と言えます。
発見2:口座開設特典は「お金を入れたか」から「いくら預けたか」へ
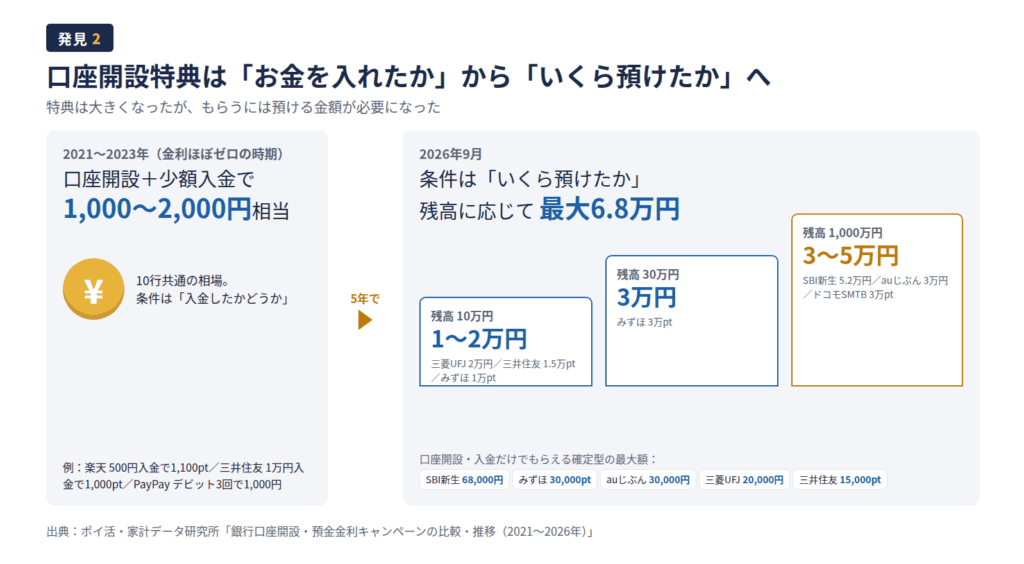
ひとことで言うと、「特典は大きくなったが、もらうには預ける金額が必要になった」です。
千円台の相場が、2026年には最大6.8万円へ
金利がほぼゼロだった2021〜2023年、口座開設特典は「口座を開いて少額を入金すると1,000〜2,000円相当」が10行共通の相場でした。
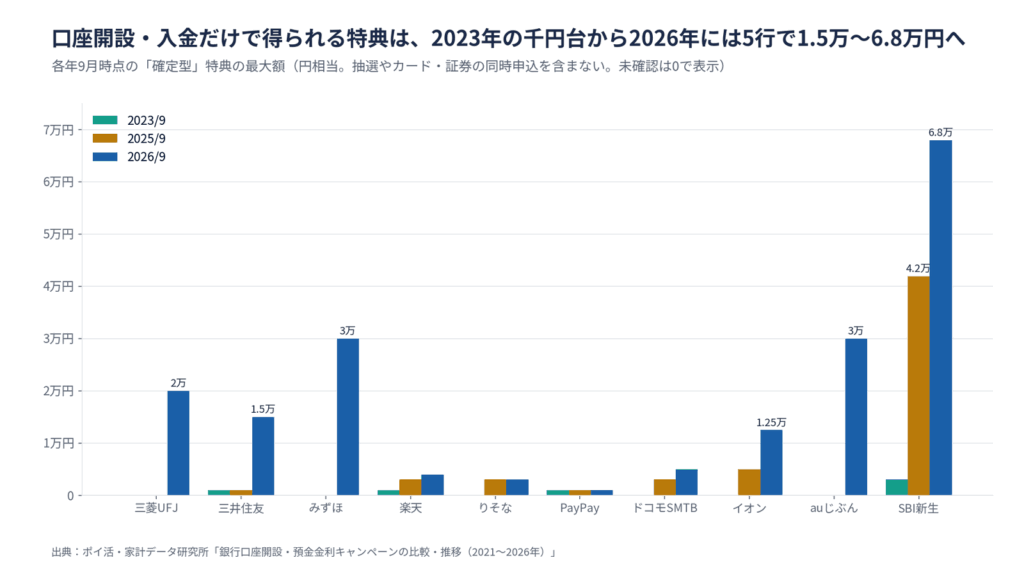
2026年9月時点で、口座の開設と入金だけで確実にもらえる「確定型」の最大額は、SBI新生68,000円、みずほ30,000ポイント、auじぶん30,000円、三菱UFJ20,000円、三井住友15,000ポイントです。楽天・PayPay・りそなは千円台のままです。
なお、未確認の特典や、金額に換算できない特典(auじぶんの「+7%相当」スタートプログラム、イオンの2023年など)は、図では0として表示しています。
条件の中心は「入金額・残高」に移った
特典をもらう条件は、「入金したかどうか」から「いくら預けたか」に変化しました。
- 楽天銀行:
2021年は500円の入金で1,100ポイント → 2026年は10万円の入金で5,000ポイント、2.5万円の入金で抽選2,000ポイント - 三井住友銀行(Olive):
1万円の入金で1,000ポイント(常設) → 2026年7月から10万円の入金で15,000ポイント - みずほ銀行:
残高10万円で10,000ポイント → 残高30万円で30,000ポイント(2026年9月「秋トク」) - SBI新生・auじぶん・ドコモSMTB:
残高1,000万円で最大3〜5万円(SBI新生「お引越し」52,000円、auじぶん30,000円、ドコモSMTB30,000ポイント)
各行が表示する合算最大額(カード・証券・給与受取を含む)は、三井住友76,400円相当(「Olive史上最高」)、SBI新生68,000円、auじぶん54,000円相当(「過去最高額」)、みずほ50,000円相当、三菱UFJ20,000円です。
紹介プログラムは2025年に常設化が進んだ
- 三菱UFJ:
2025年1月から、紹介した人・された人とも1,500円 - ドコモSMTB:
2024年夏の期間限定(紹介者に最大50,000円)から、2025年4月に双方1,000円で常設化 - みずほ:
2025年7月から双方1,000ポイント - SBI新生:
2025年8月に双方1,000円 → 2026年8月から紹介者に最大10,000円・紹介された人に最大4,000円 - 楽天:
紹介者300→700ポイント、紹介された人1,000→2,300ポイント(2023年→2026年) - りそな・PayPay:
銀行独自の紹介制度なし
研究所の見解
特典が「残高連動」になった理由は、金利が上がったことで「口座を作ってもらう」より「お金を預けてもらう」ことの価値が銀行側で大きくなったためだと見ています。
金利がゼロに近い時期、預金は銀行にとって集めてもあまり使い道のない資金でした。
金利がつく今は、預金を集めるほど貸出や運用に回せる額が増えます。
1,000万円の残高で3〜5万円という特典は、年率に直すと0.3〜0.5%です。
優遇金利の上乗せ幅とほぼ同じ水準で、銀行は「金利で払うか、一時金で払うか」を使い分けていると読めます。
預ける側にとっては、特典の「最大額」だけを見ても判断できなくなりました。
「いくら預ければ、いくらもらえるか」を自分の残高に当てはめて計算することが必要です。
発見3:大手行が2025〜26年に初めて本格参入
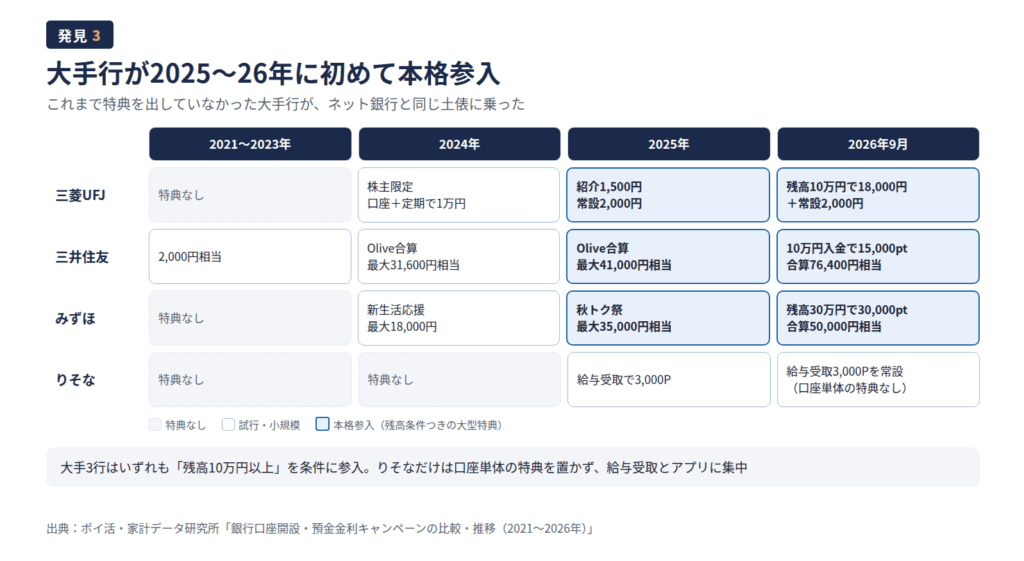
ひとことで言うと、「これまで特典を出していなかった大手行が、ネット銀行と同じ土俵に乗った」です。
大手銀行は2024年まで、口座開設の特典をほぼ持っていませんでした(三井住友の2,000円相当を除く)。
| 銀行 | 2021〜2023年 | 2024年 | 2025年 | 2026年9月 |
|---|---|---|---|---|
| 三菱UFJ | 特典なし | 7月に株主限定「口座開設+定期で1万円」(想定を超える申込で早期終了) | 1月 紹介1,500円、10月 常設2,000円 | 「エムット」秋の収穫祭:残高10万円で18,000円+常設2,000円(10人に1人は2倍) |
| 三井住友 | 2,000円相当(2021・2022年) | Olive合算「最大31,600円相当」 | Olive合算「最大41,000円相当」 | 夏のOlive:10万円入金で15,000pt、合算76,400円相当 |
| みずほ | 特典なし | 2月 新生活応援 最大18,000円 | 9月末 秋トク祭 最大35,000円相当 | 秋トク:残高30万円で30,000pt、合算50,000円相当 |
| りそな | 特典なし | 特典なし | 7〜9月 給与受取で3,000P | 給与受取プラン3,000Pを常設化(口座単体の特典なし) |
りそな銀行は5年間を通じて口座開設の現金・ポイント特典を置かず、「給与受取で3,000ポイント」とアプリ(ダウンロード数は2021年9月の431万から2025年3月に約1,098万へ)に絞っています。
研究所の見解
大手銀行の参入は、金利の復活で「預金を集める意味」が戻ったことに加え、ネット銀行に若い世代の口座を取られてきた危機感の表れだと見ています。
三菱UFJの株主限定キャンペーンが想定を超える申込で早期終了したことは、大手行でも特典が集客に効くことを示した出来事でした。
注目したいのは、大手3行の特典がいずれも「残高10万円以上」を条件にしている点です。
ネット銀行のように千円台をばらまくのではなく、最初から「ある程度のお金を預ける人」に絞って参入しています。
りそなが特典を置かない方針は、現時点では少数派ですが、「特典目当ての口座は定着しない」と割り切った戦略とも読めます。
この判断が正しかったかは、今後の口座数の推移で判断できるでしょう。
発見4:既存顧客向けの金利は「メイン口座として使っているか」で決まる
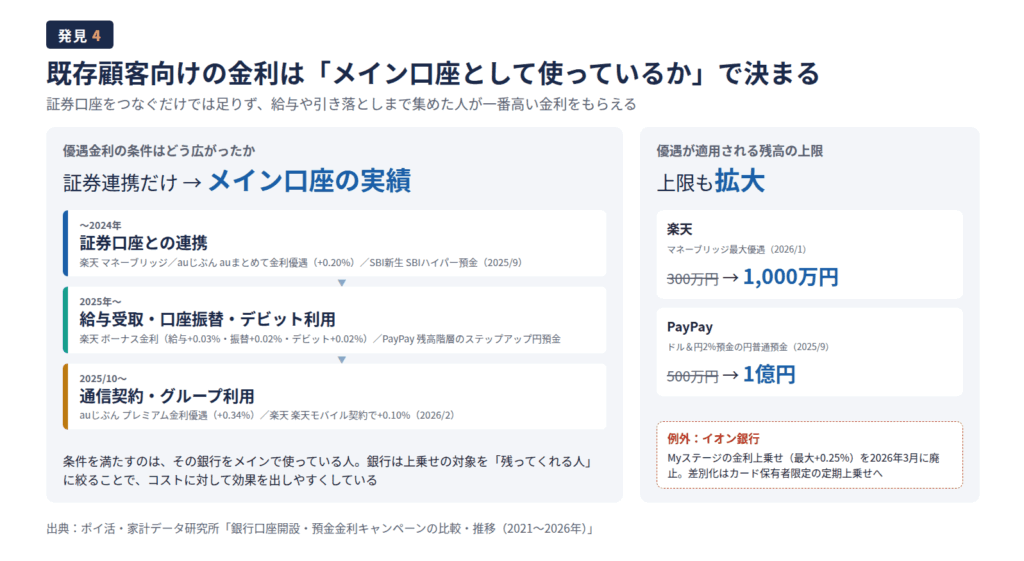
ひとことで言うと、「証券口座をつなぐだけでは足りず、給与や引き落としまで集めた人が一番高い金利をもらえる」です。
証券連携から、給与・引き落とし・決済へ
優遇金利の条件は、2025年以降、証券口座との連携だけでなく、「給与受取・口座振替・デビット利用・通信契約」といった、その銀行をメインで使っている証拠へと広がりました。
- 楽天銀行:
2025年1月に「ボーナス金利」を新設し、7月に給与受取(+0.03%)・口座振替(+0.02%)・デビット利用(+0.02%)へ広げた。2026年2月から楽天モバイル契約で+0.10% - auじぶん銀行:
2021年9月の「auまとめて金利優遇」(+0.20%)→ 2023年9月「auマネ活プラン」→ 2025年10月「プレミアム金利優遇」(最上位ステージに+0.34%)。導入初月にプレミアム該当者が前月比190%増、1,000万円以上の預金者が183%増(同社発表) - PayPay銀行:
2024年の特別金利(カード引落・給与受取で+0.3%)→ 2025年3月の「ステップアップ円預金」(残高だけで最大0.4%)→ 2026年に最大0.6〜0.7%+ポイント - ドコモSMTBネット銀行:
金利よりも「dカード引落で最大4.5%還元」(2026年8月〜)と、スマプロランクの残高・給与ベース化(2026年5月)が中心
優遇が適用される残高の上限も広がった
- 楽天銀行:マネーブリッジの最大優遇が適用される残高を300万円→1,000万円へ(2026年1月)。2022年4月に上限を縮小した設計を、4年で逆転
- PayPay銀行:「ドル&円2%預金」の円普通預金への適用上限を500万円→1億円へ(2025年9月)
逆に金利特典を廃止したイオン銀行
イオン銀行は「イオン銀行Myステージ」の金利上乗せ(プラチナで最大0.25%)を2026年3月に廃止し、基本金利0.30%に一本化しました。ATM・振込の無料回数は続けつつ、差別化は「イオンカード保有者限定の定期預金上乗せ」に寄せています。
研究所の見解
優遇の条件が「給与・引き落とし・決済」に広がったのは、銀行が欲しいものが「証券口座の連携」から「生活の中心になる口座」へ移ったためだと見ています。
給与が入り、公共料金が引き落とされ、日々の決済に使われる口座は、簡単には解約されません。
金利を上乗せしてでも、そういう口座になりたいという意思表示です。
楽天とPayPayが優遇の適用残高を広げたのは、金利が上がって「上限を超える分を他行に移す」動きが現実味を帯びたからでしょう。
上限が300万円のままなら、それ以上の資金はより高い銀行へ流れます。
イオン銀行の廃止は例外ですが、「金利で競わず、カード会員向けの特典で囲い込む」という別の割り切りです。
グループに小売業を持つ銀行ならではの選択だと見ています。
発見5:定期預金キャンペーンの金利は0.15%から1.2〜1.95%へ
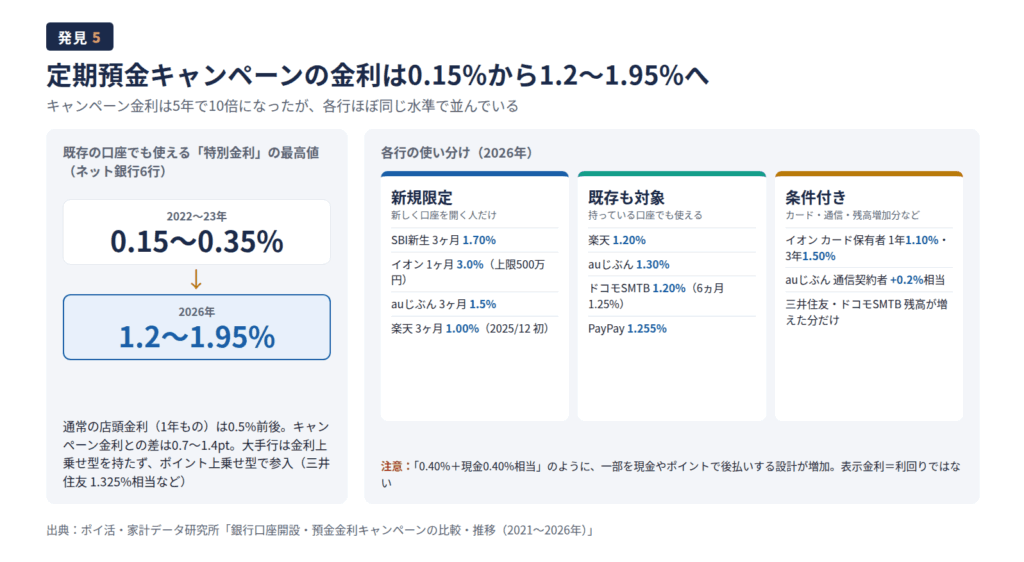
ひとことで言うと、「定期預金のキャンペーン金利は5年で10倍になったが、各行ほぼ同じ水準で並んでいる」です。
既存の口座でも使える「夏・冬の特別金利」は、ネット銀行6行で2022〜23年の0.15〜0.35%から、2026年には1.2〜1.95%になりました。
通常の店頭金利(1年もの0.5%前後)との差は0.7〜1.4ポイントです。
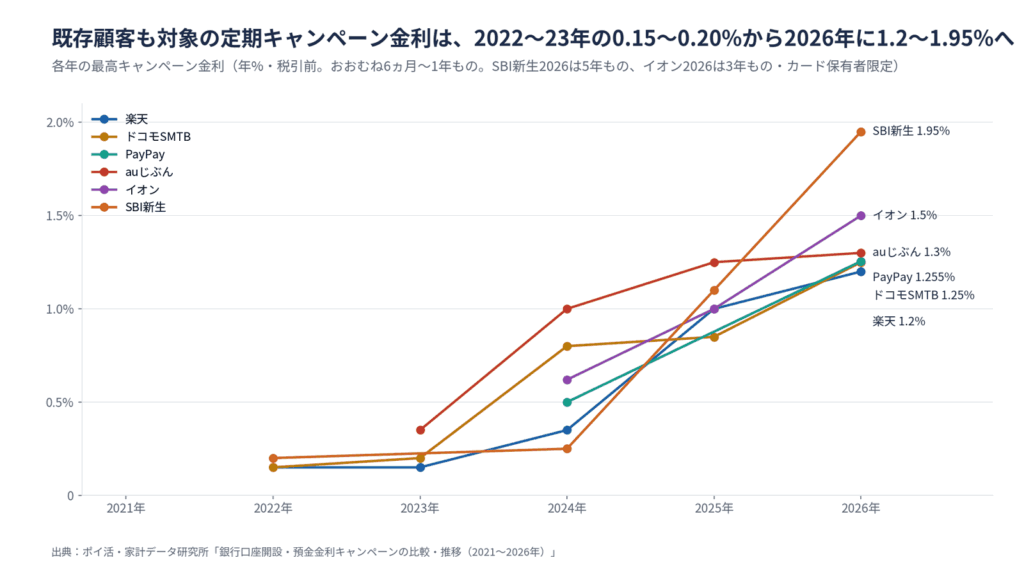
「新規限定」と「既存も対象」の使い分け
- 新規限定:
SBI新生「スタートアップ円定期」3ヶ月0.5%→1.70%、イオン「新規口座開設特典」1ヶ月3.0%(上限200万→500万円)、auじぶん「デビュー応援」3ヶ月0.5%→1.5%、楽天は2025年12月に初の新規限定3ヶ月1.00% - 既存も対象:
2026年夏は楽天1.20%、auじぶん1.30%、ドコモSMTB1.20%(6ヵ月1.25%)、PayPay1.255%と、1年ものはほぼ横並び - 条件付き:
イオンはカード保有者限定(1年1.10%・3年1.50%)、auじぶんは通信契約者に+0.2%相当、三井住友・ドコモSMTBは残高が増えた分だけが対象
大手行は「ポイントで金利相当を補う」型で参入
大手行は金利を上乗せするタイプの定期預金キャンペーンを持たず、2025年12月以降に、みずほ・りそな(ポイント上乗せ)、三井住友(2026年夏、6ヵ月定期+Vポイントで1.325%相当)が参入しました。
2024年以降は、キャンペーン金利の一部を現金やポイントで後から払う設計(ドコモSMTBの「0.40%+現金0.40%相当」など)が増え、表示された金利だけでは実際の利回りが読みにくくなっています。
研究所の見解
既存の口座でも使えるキャンペーン金利が各行で横並びになったのは、ここでも「金利競争はしない」という判断が働いていると見ています。
かわりに各行は「新規限定で高い金利」「残高が増えた分だけ」「カード会員だけ」と、対象を絞った高金利で差をつけている状況です。
現金やポイントで後払いする設計が増えた点は、預ける側には注意が必要です。
「1.2%」と表示されていても、金利そのものは0.4%で残りはポイント、ということがあります。
ポイントは使える場所や期限に制限があるため、金利とは同じ価値ではありません。
3ヶ月や6ヶ月の短い定期に高い金利をつける設計は、「一度預けてもらえば、満期後もそのまま置いてもらえる」ことを銀行が期待している表れです。
満期後の金利が通常水準に戻ることは、預ける前に確認しておきたい点です。
発見6:デビット還元と手数料は二極化
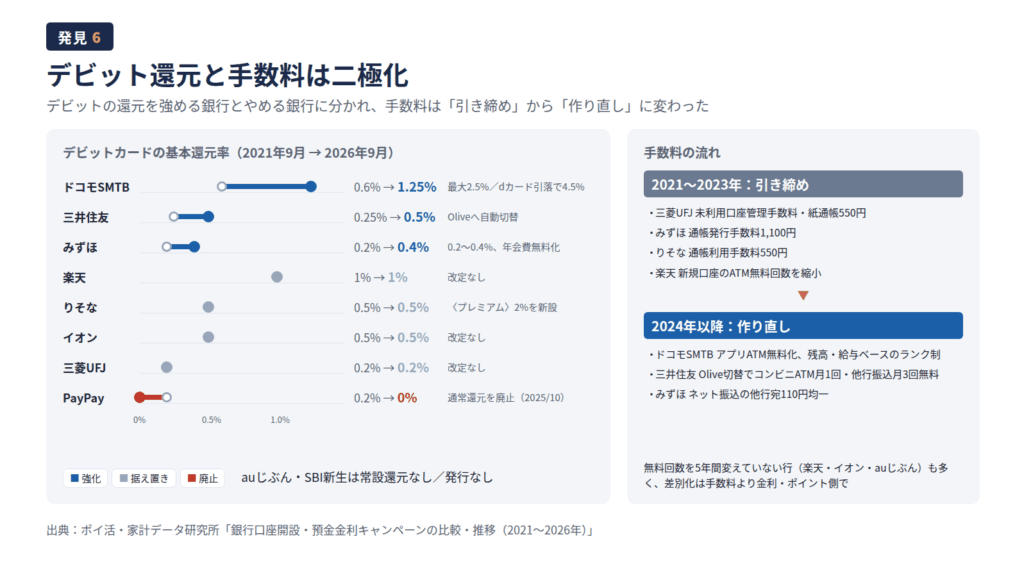
ひとことで言うと、「デビットカードの還元を強める銀行とやめる銀行に分かれ、手数料は引き締めから作り直しに変わった」です。
デビットカードの基本還元率(2021年9月→2026年9月)
| 銀行 | 2021/9 | 2026/9 | 経緯 |
|---|---|---|---|
| ドコモSMTB | 0.6% | 1.25%(最大2.5%) | 2025年7月にPoint+1.25%+残高連動、2026年5月からランク連動。dカード引落で最大4.5% |
| 三井住友 | 0.25% | 0.5% | SMBCデビット(キャッシュバック)をOlive(Vポイント)へ自動切替(2025年2月〜) |
| みずほ | 0.2% | 0.2〜0.4% | 2022年7月に年会費無料化 |
| 楽天 | 1.0% | 1.0% | 改定なし |
| りそな | 0.5% | 0.5% | 2023年4月に月会費700円・2%の〈プレミアム〉を新設 |
| イオン | 0.5% | 0.5% | 改定なし(イオングループで1%) |
| 三菱UFJ | 0.2% | 0.2% | 改定なし |
| PayPay | 0.2% | 0% | 2025年10月末利用分で通常還元を廃止 |
| auじぶん | — | — | 常設還元なし |
| SBI新生 | — | — | ブランドデビットの発行なし |
手数料は「引き締め」から「作り直し」へ
- 2021〜2023年:
三菱UFJ 未利用口座管理手数料(2021年7月)・紙通帳550円(2022年4月)、みずほ 通帳発行手数料1,100円(2021年1月)、りそな 通帳利用手数料550円(2023年1月)、楽天 新規口座のATM無料回数を縮小(2022年1月) - 2024年以降:
ドコモSMTB アプリATM無料化(2024年12月)とスマプロランクの残高・給与ベース化(2026年5月)、三井住友 Olive切替でコンビニATM月1回・他行振込月3回無料、みずほ ネット振込の他行宛110円均一(2025年1月) - ATM・振込の無料回数を5年間変えていない行(楽天・イオン・auじぶん)も多く、既存顧客向けの差別化は手数料より金利・ポイント側で行われています
研究所の見解
デビット還元が二極化したのは、「決済」をどこまで銀行の本業と見るかの違いだと見ています。
ドコモSMTBはdカード・dポイントと一体で決済を取りに行き、PayPayはPayPay残高での決済に一本化してデビットの役割を終えました。どちらも「グループの決済サービスに合わせた」結果です。
手数料の流れが「引き締め」から「作り直し」に変わったのは、金利の復活と無関係ではないでしょう。
金利がゼロの時期、銀行は手数料で収益を補うしかありませんでした。
金利収入が戻った今は、手数料で嫌われるより、条件付きで無料にして「メインで使ってもらう」方が得だと判断していると読めます。
発見7:銀行の動きは、政策金利より1段階遅れて出てくる
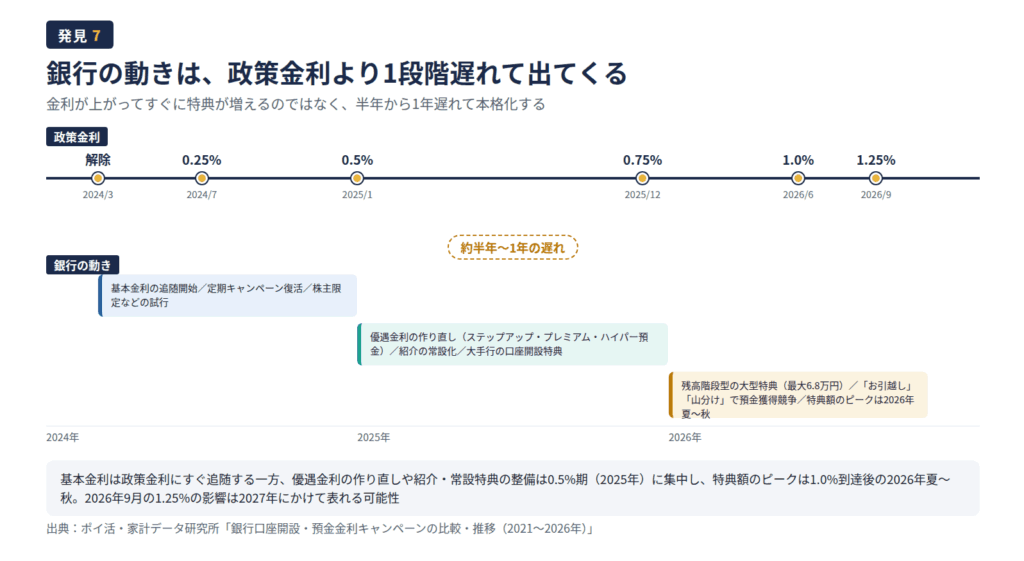
ひとことで言うと、「金利が上がってすぐに特典が増えるのではなく、半年から1年遅れて本格化する」です。
基本金利は政策金利にすぐ追随する一方、優遇金利の作り直しや紹介制度・常設特典の整備は0.5%期(2025年)に集中し、特典額のピークは政策金利が1.0%に達した後の2026年夏〜秋に来ています。
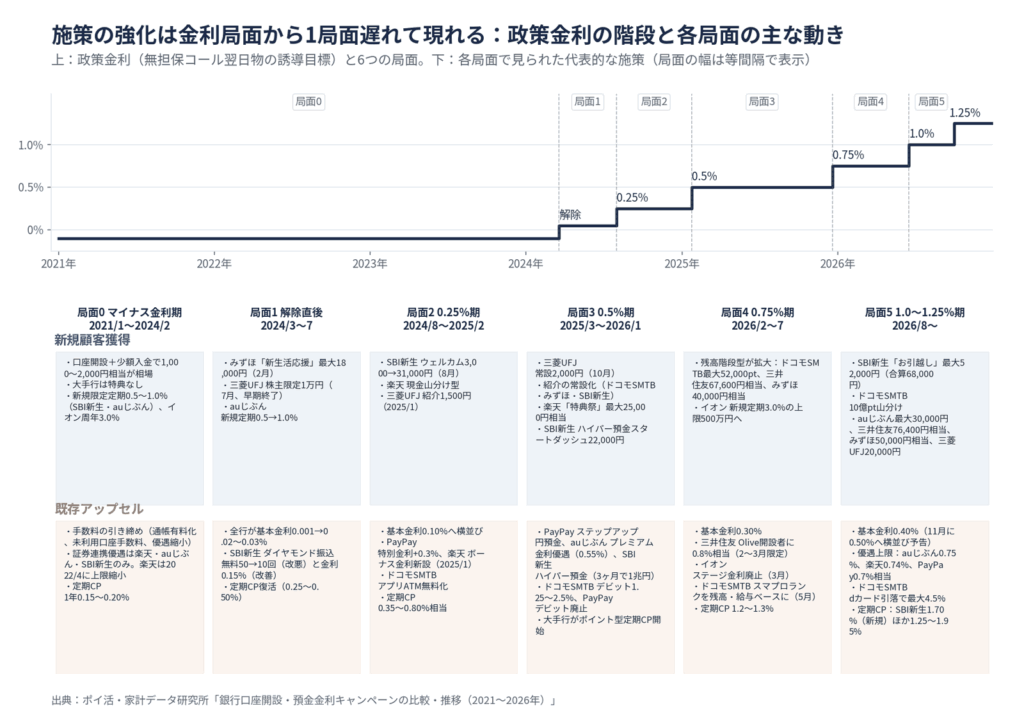
- 局面0(マイナス金利期):
少額ポイントで新規を集めつつ、手数料や優遇は引き締め - 局面1〜2(2024年):
基本金利の追随が始まり、定期預金キャンペーンが復活、株主限定などの試行 - 局面3(2025年):
ステップアップ円預金・プレミアム金利優遇・ハイパー預金が登場、紹介制度の常設化、大手行の口座開設特典 - 局面4〜5(2026年):
残高に応じた大型特典、「お引越し」や「山分け」による預金の獲得競争
研究所の見解
遅れが生じる理由は2つあると見ています。
1つは、優遇金利や特典の仕組みを作り直すには、システム対応や社内の決裁に時間がかかること。
もう1つは、「金利が上がったら預金が動く」ことを各行が確かめてから動いたことです。
2025年の各行の発表には、「残高が前月比で何%増えた」という実績が目立ちます。
この遅れを前提にすると、2026年9月の1.25%への利上げの影響が特典や優遇に表れるのは、2027年にかけてになる可能性があります。これは次の「今後の展望」で整理します。
今後の展望(当研究所の見方)
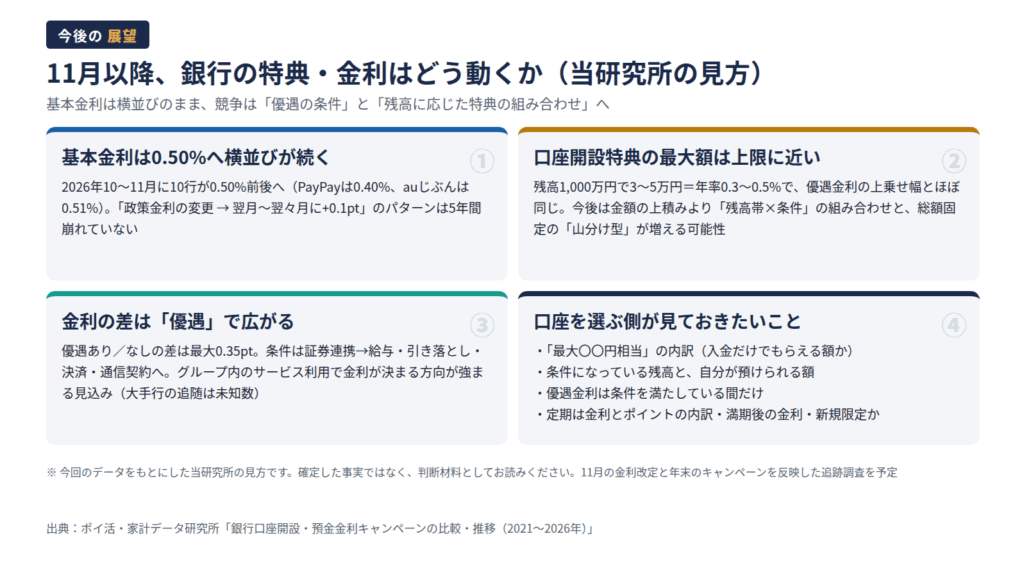
ここからは、今回のデータをもとにした当研究所の見方です。
確定した事実ではなく、今後の判断材料としてお読みください。
11月の0.50%改定後、基本金利の横並びは続く
2026年10〜11月に、普通預金の基本金利は0.50%前後へそろう予定です(三菱UFJ・三井住友・みずほ・りそな・楽天は11月2日、ドコモSMTBは10月1日、SBI新生は10月13日、auじぶんは11月1日に0.51%、PayPayは11月1日に0.40%)。
ここまでの5年間で「政策金利の変更→翌月〜翌々月に+0.1ポイント」というパターンが崩れたことはありません。
今後も政策金利が動けば、同じ形で追随する可能性が高いと見ています。
口座開設特典は「上限」に近づいている可能性
確定型の特典は2026年夏〜秋に最大68,000円まで増えました。
ただし、残高1,000万円に対して3〜5万円という水準は、年率で0.3〜0.5%にあたり、優遇金利の上乗せ幅とほぼ同じです。
これ以上増やすと、金利で払う場合のコストを超えてしまいます。
このため、特典の「最大額」はこのあたりが上限に近く、今後は金額の上積みより「どの残高帯に、どの条件で払うか」の組み合わせで競争が続くと見ています。
山分け型(総額を参加者で分ける方式)は銀行側がコストを固定できるため、増える可能性があります。
金利の差は「基本」ではなく「優遇」で広がる
基本金利が横並びである以上、預ける人が受け取る金利の差は、優遇の有無で決まります。
2026年9月時点でも、優遇を受けられる人と受けられない人の差は最大0.35ポイント(0.40%と0.75%)あります。
優遇の条件は、「証券連携」から「給与・引き落とし・決済・通信契約」へと拡大してきました。
この流れが続けば、「金融グループの中でどれだけサービスを使っているか」で金利が決まる方向がさらに強まると見ています。
大手行が同様の優遇を導入するかどうかは、現時点では判断できません。
口座を選ぶ側が見ておきたいこと
- 「最大〇〇円相当」の内訳を確認する。
口座の入金だけでもらえる額と、カードや証券の申込が必要な額を分けて見る - 特典の条件になっている残高と、自分が預けられる額を照らし合わせる。
残高10万円・30万円・1,000万円で特典が段階的に変わる - 優遇金利は「条件を満たし続けている間だけ」つく。
給与受取や口座振替を移す手間と、上乗せ分を比べる - 定期預金のキャンペーンは「金利とポイントの内訳」「満期後の金利」「新規限定かどうか」を確認する
当研究所では、11月の金利改定と年末のキャンペーンを反映した追跡調査を、改めて実施する予定です。
銀行別・5年間のまとめ
| 銀行 | 5年間の要点 |
|---|---|
| 三菱UFJ銀行 | ・2021〜23年は手数料の新設と優遇縮小の「引き締め」期。2025年1月紹介1,500円、10月常設2,000円、2026年9月「エムット」最大20,000円へ段階的に参入 ・金利優遇は持たず、カード最大20%還元やeスマート証券デビュー15,000円などグループ商品へ誘導 |
| 三井住友銀行 | ・2023年3月のOlive開始で、口座+カード+証券の合算特典(最大32,000→76,400円相当)を訴求。 ・Oliveは2026年6月に800万件 ・デビットはOliveへ自動切替(0.25→0.5%) ・金利よりポイントで差別化 |
| みずほ銀行 | ・2024年2月「新生活応援」最大18,000円で大手行として最初に参入し、以後35,000→40,000→50,000円相当と毎回増額 ・楽天との資本提携でポイントを共通化 ・定期はポイント上乗せ型 |
| 楽天銀行 | ・口座数1,138万→1,869万。基本金利はマイナス金利期も0.02% ・マネーブリッジの上限を縮小(2022年)→拡大(2026年、1,000万円) ・ボーナス金利で最大0.74% ・新規は常設1,000ポイントから入金額連動へ |
| りそな銀行 | ・口座開設特典・紹介なし ・給与受取3,000ポイントとアプリに集中 ・デビット〈プレミアム〉2%(2023年4月) ・定期はクラブポイント型(最大25,000P) ・金利優遇なし |
| PayPay銀行 | ・口座開設特典は「Visaデビット3回で1,000円」を5年間据え置き ・既存向けの金利設計を毎年作り直し(特別金利→ドル&円2%→ステップアップ) ・デビット還元は廃止 ・2026年4月に1,000万口座 |
| ドコモSMTBネット銀行 | ・2025年10月ドコモ子会社化 ・2026年8月の商号変更を境にdポイントへ転換(最大52,000pt、10億pt山分け) ・デビット0.6→最大2.5%、dカード引落で4.5% ・金利優遇(ハイブリッド+0.01%)は小さい |
| イオン銀行 | ・新規はイオンカードセレクト入会と一体、口座単体は「新規限定1ヶ月定期3.0%」(上限200万→500万円) ・Myステージの金利特典を2026年3月に廃止し、カード保有者限定の定期上乗せへ |
| auじぶん銀行 | ・優遇金利をauまとめて(+0.20%)→マネ活→プレミアム(0.75%)と段階的に拡大 ・KDDI完全子会社化後は通信契約者優遇を導入 ・新規はデビュー応援定期0.5→1.5% ・2026年8月に「過去最高額」最大30,000円 |
| SBI新生銀行 | ・10行で最も新規特典を増額(ウェルカム3,000→31,000円、お引越し含め68,000円) ・スタートアップ円定期0.5→1.70% ・SBIハイパー預金は11か月で1.5兆円 ・口座数は最小だが預金獲得の施策量は最大 |
調査の限界と引用について
調査の限界
- 過去のキャンペーンは公式ページが削除されていることが多く、プレスリリース・過去ページのアーカイブ・日付付きの比較記事から復元しています。
2021〜2023年の小規模なキャンペーンは取りこぼしがあり得ます。 - 「最大〇〇円相当」は各行の表示値で、計算のしかた(カード・証券・給与受取の含み方、抽選の扱い)が行ごとに異なります。
本記事の「確定型」は当研究所の定義で計算しました。 - 山分け型キャンペーンの総額は一部の行しか公表しておらず、予算規模の比較はできませんでした。
- イオン銀行は公式キャンペーンページが取得できず、2025年以降の「プラン」型特典と紹介キャンペーンの報酬額、デビット還元率の改定履歴は未確認です。
「最大10万円キャッシュバック」は比較メディアの記載によります。 - このほか、三井住友銀行のOlive開始前のSMBCポイントパックの条件、SBI新生銀行の2024年3月改定前の金利(0.001%と推定)、各行の2021〜2023年の紹介制度などは未確認です。
- 「研究所の見解」「今後の展望」は今回集めたデータをもとにした当研究所の解釈・見方であり、各行の公表資料に基づく事実とは区別しています。
引用・転載について
本調査の結果は、出典を明記していただければ引用・転載を歓迎します。
出典表記の例:「ポイ活・家計データ研究所『銀行口座開設・預金金利キャンペーンの比較・推移(2021〜2026年)』」
グラフ画像はそのまま転載いただけます。
主な出典
- 日本銀行 時系列統計データ検索サイト「預金種類別店頭表示金利の平均年利率等」(2022年3月以前は旧系列の各月最終週の値)
- 政策金利の変更日:日本経済新聞(2025年12月19日)、時事通信(2026年6月16日)、朝日新聞(2026年9月18日)
- 各行の金利改定のお知らせ・ニュースリリース・キャンペーンページ(三菱UFJ銀行、三井住友銀行、みずほ銀行、楽天銀行、りそなホールディングス、PayPay銀行、ドコモSMTBネット銀行、イオン銀行・イオンフィナンシャルサービス、auじぶん銀行、SBI新生銀行)
- 口座数:MUFG Report 2025、みずほフィナンシャルグループ、りそなホールディングス、楽天銀行IR、各行プレスリリース・決算資料
- 過去ページの復元:Wayback Machine(Internet Archive)
運営メディア「マネー大全」について
本調査では、口座開設特典が「口座を開くだけ」から「いくら預けるか」で決まる形に変わり、各行が表示する「最大〇〇円相当」の内訳も銀行ごとに違うことが分かりました。
特典や優遇金利を活かすには、金額だけでなく「どの条件で、いくらもらえるか」を申し込む前に確かめることが近道になります。
当研究所を運営するポイ活・キャンペーン情報サイト『マネー大全』では、今回の調査対象の銀行口座をはじめ、クレジットカード・証券口座・QRコード決済などのジャンルについて、実施中のキャンペーンやクーポン情報を、特典額と付与条件をあわせて整理して掲載しています。
今回紹介した銀行の口座開設の特典をキャンペーンまとめ記事として紹介しています。
銀行口座を新しく作る前、あるいはメイン口座の見直しを考えている方は、ぜひご覧ください。
>>口座開設キャンペーンの一覧はこちら